Ravintola-alkoholin arvonlisäveron laskeminen 25,5 prosentista 13,5 prosenttiin helpottaisi alan ahdinkoa ja elvyttäisi anniskelumyyntiä. Suurimpia hyötyjiä olisivat pubit, baarit ja yökerhot. Suomen korkea arvonlisävero nostaa alkoholijuomien hintoja ja karkottaa asiakkaita. Silti on epätodennäköistä, että mahdollinen alvin tiputtaminen siirtyisi täysimääräisenä kuluttajahintoihin.
Matkailu- ja ravintolapalvelut MaRa on jo vuosia vaatinut alkoholijuomien anniskelun arvonlisäverojen laskemista. Se on liiton mielestä välttämätöntä, jotta alkoholin kulutusta saataisiin siirrettyä kotisohvilta takaisin ravintoloihin.
Ravintoloissa alkoholista perittävä arvonlisävero on 23,5 prosenttia tuotteen hinnasta, kun taas ruoasta ja muista palveluista perittävää vero on ollut tämän vuoden alusta lukien 13,5 prosenttia. MaRa vakuuttaa, että alkoholijuomien verokannan laskeminen ruoan kanssa samalle tasolle parantaisi yritysten kannattavuutta, laskisi kuluttajahintoja ja toisi asiakkaat takaisin ravintoloihin.
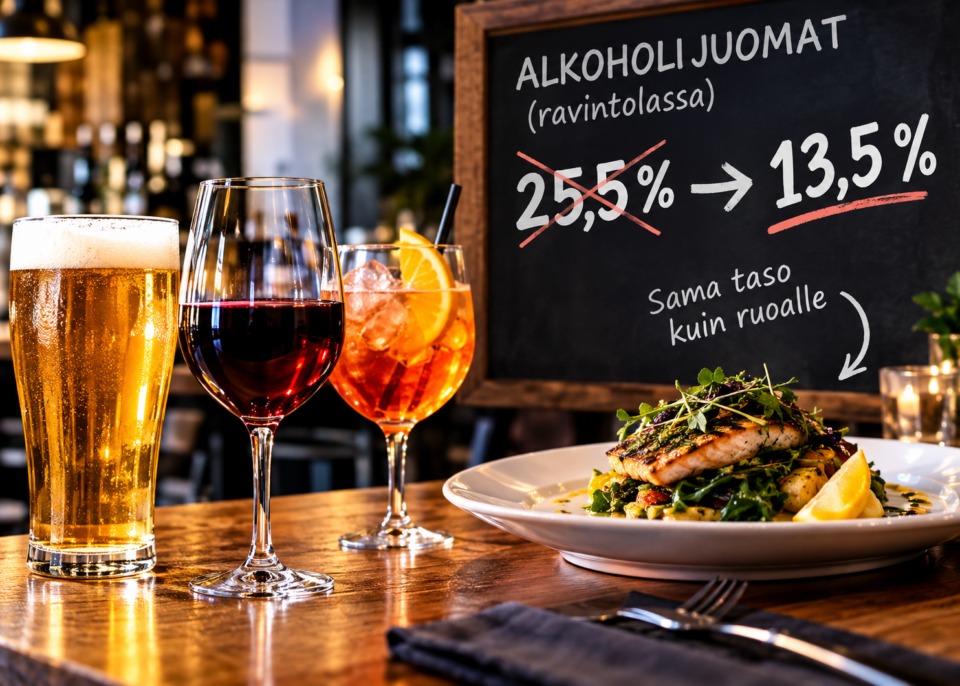
MaRan lakimies Kai Massa tähdentää, että ravintolat ovat verotulojen kertymisen kannalta ylivoimainen jakelukanava. Kun alkoholin myynti on siirtynyt pois ravintoloista, valtio menettää satoja miljoonia euroja arvonlisäverojen lisäksi alkoholin valmisteveroja sekä ansiotuloveroja.
”Ravintola-anniskelu toisi alemmallakin alv-prosentilla valtiolle enemmän verotuloja kuin kaupasta ostettu vastaava alkoholijuoma – puhumattakaan matkustajatuonnista tai ulkomaisista verkkokaupoista hankituista juomista, joista ei kerry lainkaan verotuloja. Anniskelun alvin alentamisella kulutusta ohjautuisi takaisin ravintoloihin, millä olisi huomattavia positiivisia vaikutuksia”, Massa perustelee.
Juomamyyntiin toimintansa perustavat ravintolat hyötyisivät eniten arvonlisäveron laskemisesta.
Ravintola-alan asiantuntija ja eläkkeellä oleva palveluliiketoiminnan lehtori Lari-Pekka Ruotsi myöntää, että MaRan vaatimukset ovat täysin relevantteja. Alkoholijuomien anniskelu on perinteisesti ollut ravintoloille korkeakatteista liiketoimintaa, jolla on jopa rahoitettu ruokapuolen – etenkin lounasmyynnin – huomattavasti heikommin kannattavaa toimintaa.
”Samaa alkoholia myydään vähittäiskaupassa matalammalla alv-kannalla, mikä vääristää kilpailua. Ennen kaikkea se ohjaa kulutustottumuksia väärään suuntaan ja autioittaa anniskelupaikkoja”, Ruotsi sanoo.
Imatralainen Ruotsi toimii yrityskummina Suomen Yrityskummit -verkostossa. Hän on huolissaan, että koronapandemian ja kulutustottumusten muutoksen vuoksi alkoholimyynnin volyymit ovat laskeneet. Kun painopiste siirtyy ravintolassa nautiskelusta kotoiseen tissutteluun, heikentää se alan kannattavuutta.
”Mikäli alv-ale tulisi, se palauttaisi myynnistä suuremman osan katteeksi ilman että kiinteät kulut, kuten vuokrat ja henkilöstömenot, kasvavat senttiäkään. Juomapainotteisille paikoille tämä olisi taloudellisesti erittäin merkittävää”, hän muistuttaa.
Toisin sanoen pubit, yökerhot ja baarit olisivat uudistuksen suurimpia voittaja. Koska alkoholimyynti muodostaa jopa 70–90 prosenttia näiden yritysten liikevaihdosta, alv-kannan pudotus valuisi suoraan tulokseen, mikäli kuluttajahinnat pidettäisiin ennallaan.
Katteet nousisivat merkittävästi. Tämä loisi kaivattua puskuria yleisen kustannusnousun keskellä. Yrityksillä olisi varaa investoida viihtyvyyteen, ohjelmatarjontaan ja laadukkaampaan tuotevalikoimaan.
”Alvin laskeminen petraisi katetta lähes euron jokaista kympin ostosta kohden. Laskennallisesti suhde olisi suurin piirtein jokaista 10 euroa kohden jotakuinkin 0,78 euroa enemmän katetta. Kun volyymia on riittävästi, tulos paranisi huomattavasti”, Ruotsi laskee
Ruokaravintoloissa ja kahviloissa arvonlisäveron laskeminen tuntuisi maltillisemmin.
Laadukkaaseen ruokaan ja palveluun perustuvissa paikoissa, kuten fine dining -ravintoloissa ja bistroissa, alkoholijuomat ovat keskeinen osa elämystä. Niissä ruoan rinnalla esiin nousevat viinipaketit, aperitiivit ja cocktailit. Myynnin pääpaino on ruoassa, joka on jo valmiiksi alemman alv-kannan piirissä.
Alv-uudistus kaventaisi ruoan ja juoman välistä verokiilaa. Tämä kannustaisi ravintoloita panostamaan tasokkaampiin viinilistoihin ja premium-juomiin. Asiakkaiden kynnys tilata ruoalle suositusviini laskisi, jos ravintola hyödyntäisi veronalennusta hintakilpailussa.
Vaikutus kannattavuuteen olisi juomaravintoloita maltillisempi, mutta silti selkeästi positiivinen, koska se tasapainottaisi korkeita raaka-aine- ja työkustannuksia.
”Ruokapaikoille työllistävä vaikutus tarkoittaisi parempia mahdollisuuksia palkata lisää salihenkilökuntaa, mikä mahdollistaisi nykyistä laajemmat aukioloajat sekä lisäkäsiä ja -jalkoja piikkitunneille. Palvelutaso paranisi, ja samalla alan veto- ja pitovoima kohentuisivat”, Ruotsi perustelee.
Sen sijaan pikaruokaloissa, lounasravintoloissa ja kahviloissa arvonlisäveron vaikutus suoraan katteeseen olisi täysin olematonta tai aivan minimaalista, koska alkoholijuomien myynti on marginaalista tai sitä ei ole lainkaan.
Anniskelun arvonlisäveron laskeminen ei siirtyisi joka paikassa suoraan kuluttajahintoihin.
Vuonna 2010 ravintola- ja ateriapalveluiden arvonlisävero laskettiin 22:sta 13 prosenttiin. Sen jälkeen valtiovalta on nostanut molempia verokantoja. Yleinen alv-kanta on 25,5 prosenttia ja alennettu 13,5 prosenttia.
Jos anniskelun arvonlisäveroa laskettaisiin, hyödyllä olisi monta ottajaa. Ravintoloitsijoilla on halu leikata kakusta kelpo siivu yritystoimintansa kustannuksiin ja bisneksen kannattavuuteen. Ay-liike näkee tilaisuuden napata osansa palkankorotuksiin. Kuluttajat haluaisivat laskun näkyvän suoraan hinnoissa. Yhtälö ei ole helppo.
”En jaksa uskoa, että alvin alennus siirtyisi kuluttajahintoihin, vaan ravintolan johto ohjaisi säästön suoraan tulokseen”, Lari-Pekka Ruotsi huomauttaa.
Ravintolaruoan alv-alennus siirtyi 2010 kuluttajahintoihin vaihtelevasti eri ravintolatyypeissä. VATT:in tutkimuksen mukaan uudistus laski hintoja keskimäärin 2,2 prosenttia. Jos veromuutos olisi alentanut hintoja täysimääräisesti, pudotus olisi ollut 7,4 prosenttia.
Monet ravintolat eivät laskeneet hintojaan lainkaan veromuutoksen jälkeen. Suuremmat ravintolat ja ketjut laskivat hintojaan pienempiä enemmän. Myös alueellisia eroja oli jonkin verran.
Parin prosentin hintojen tippuminen imettiin tyhjiin parissa vuodessa ravintola-alan kiinteiden ja muuttuvien kustannusten sekä niiden jatkuvan nousemisen vuoksi. Kuluttajalle tästä arvonlisäveron laskusta ei jäänyt kovinkaan paljoa käteen. VATT totesi johtopäätöksenään, että ravintola-alan arvonlisäverokannan alennus ei ollut tehokas keino lisätä taloudellista aktiivisuutta.
Heikki Kähkönen
Kai Massan ja Lari-Pekka Ruotsin haastattelut on tehty sähköpostilla. Pääkuva: Andres Teiss.

Facebook Comments