Viime aikoina on usein esitetty, että ravintoloiden anniskelussa alkoholijuomien valmistevero tulisi joko puolittaa tai poistaa kokonaan. Kyseessä on kuolleena syntynyt ajatus, koska alkoholivero kohdistuu tuotteen valmistukseen, eikä myyntiin tai anniskeluun. Silti ravintola-alalla monet uskovat, että anniskelun alkoholiveron puolittaminen yhdessä arvonlisäveron laskemisen kanssa pelastaisi koko toimialan.
Ravintoloiden kurja tilanne synnyttää monia utopistisia ajatuksia, joilla valtio voisi pelastaa toimialan ahdingosta. Ravintolaväen keskuudessa kiertää sitkeänä vaatimus alkoholijuomien valmisteverojen puolittamisesta tai jopa poistamisesta kokonaan ravintoloilta.
Ideaa ruokki mikkeliläinen lääkäri Heikki Laine viime keväänä Helsingin Sanomien yleisönosastolla. Lääkärin vision mukaan ravintoloiden ostaman alkoholiveron puolittaminen ”voisi vaikuttaa kotimaan matkailuunkin piristävästi. Ravintoloiden alkoholiveron laskusta voisivat hyötyä myös alkoholia käyttämättömät, koska veron lasku voisi välillisesti vaikuttaa jopa tarjotun ruuan hintaan”. (HS 18.4.2026)
Helsingin Sanomien toimitus ei tarkistanut asian todenperäisyyttä. Lääkäri oli täysin tietämätön, että ravintoloiden erityiskohtelu ei ole ylipäätään mahdollista muuttamatta EU-lainsäädäntöä ja valmisteverotuksen perusteita.
Alkoholivero ei ole ravintolan myyntivero, vaan tuotteen valmistevero.
Alkoholiveroa ei kanneta alkoholijuomien anniskelusta, vähittäismyynnistä tai kulutuksesta, vaan juoman valmistamisesta. Valmistevero sisältyy aina tuotteen hintaan, kun valmistaja, tukkuri tai maahantuoja luovuttaa sen ravintolalle, päivittäistavarakaupalle tai Alkolle.
Ravintoloiden edunvalvoja Matkailu- ja Ravintolapalvelut MaRa ry tähdentää, että sitkeänä kiertävät ajatukset alkoholiveron eriyttämisestä myyntikanavittain eivät ole liiton edunvalvonnasta lähtöisin.
”Tämä ei ole sitkeänä kiertävä vaatimus ainakaan MaRan jäsenyrityksissä. Emme ole jäsenneuvonnassa tai hallitusohjelmaan liittyvistä tavoitteista kertoessamme törmänneet enää tällaiseen vaatimukseen. EU:n rakennedirektiivi ei mahdollista, että jäsenvaltio määrittelisi alkoholiverotuksen erilaiseksi riippuen myyntikanavasta”, MaRan lakiasiainjohtaja Kai Massa perustelee.
Massa tarkoittaa rakennedirektiivillä alkoholista ja alkoholijuomista annettua EU:n neuvoston direktiiviä 92/83/ETY. Siinä säädetään alkoholiverotuksen rakenteesta, verotettavista tuotteista ja niiden määritelmistä. Ja ne koskevat nimenomaan valmistajia ja maahantuontia.
Valmisteverosta ei voida mitään valmistajaa tai muuta toimijaa vapauttaa kokonaan eli EU:n alkoholijuomien valmisteveroja koskevat säädökset estävät ns. nollaveron. EU on määrännyt valmisteveroille minimitasot, jotka vaihtelevat eri juomaryhmien mukaan. Tosin viinin alkoholiveron minimitaso on 0 euroa.
Direktiivi sallii alkoholiverossa poikkeukset pienille valmistajille. Suomessakin pienpanimot saavat valmisteverosta 10–50 prosentin alennuksen vuosittaisen tuotantomäärän perusteella.
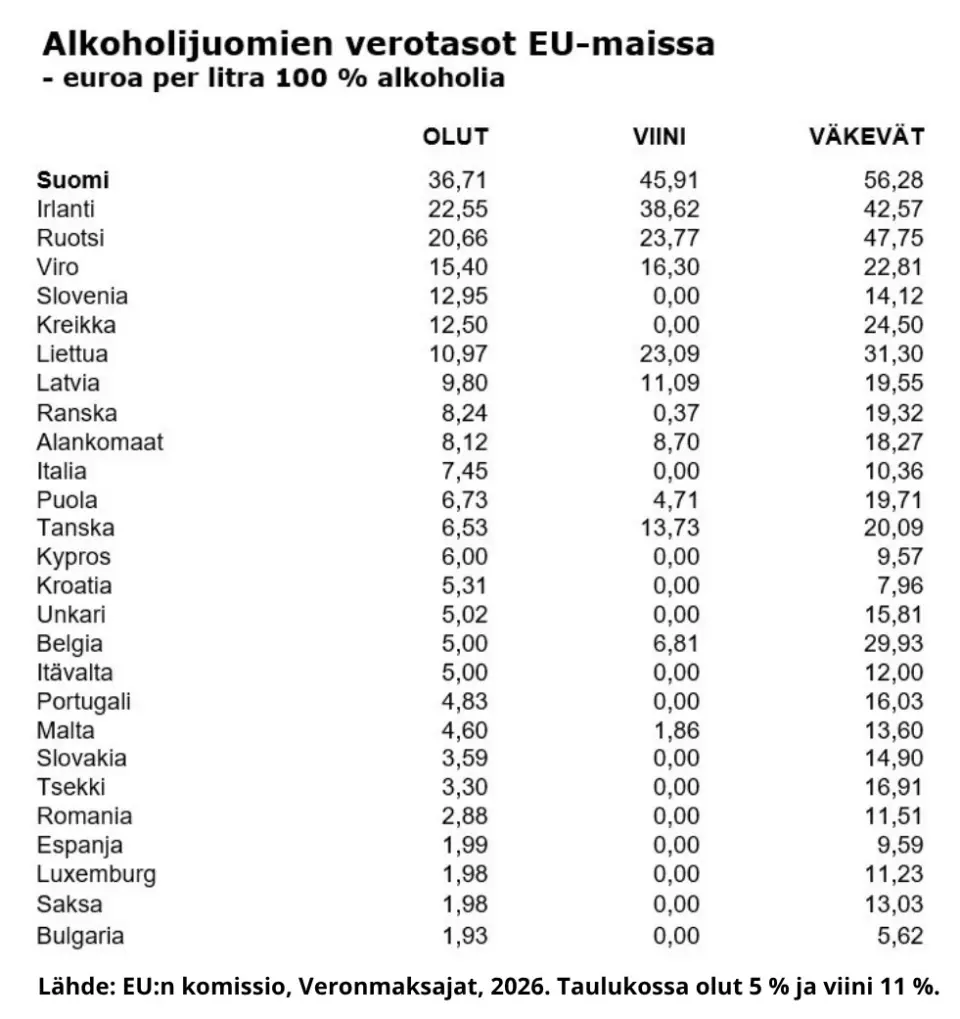
Alkoholijuomien valmisteveroja on silti laskettava.
Kai Massa korostaa, että alkoholiveroihin liittyvä ongelma on todellinen ja ravintoloitsijoiden ahdinko sen suhteen vähintäänkin ymmärrettävä. Alkoholiverotuksen taso on Suomessa kaikissa veroluokissa EU:n selvästi korkein. MaRan mielestä suomalainen alkoholilainsäädäntö ja verotus tulee saattaa kilpailukykyiseksi muihin EU-maihin nähden.
”Anniskelun osuus kokonaiskulutuksesta on laskenut tällä vuosituhannella 21 prosentista 8,6 prosenttiin. Tällä on ollut erittäin kielteinen vaikutus ravintoloiden kannattavuuteen”, Massa muistuttaa.
Samaan aikaan alkoholin matkustajatuonti ja juomien ostaminen ulkomaisista verkkokaupoista on kasvanut rajusti. VM:n tilastojen perusteella niiden yhteenlaskettu osuus on jo yli 30 prosenttia kokonaiskulutuksesta. Alkoholin anniskelun romahtaminen on johtanut ravintoloiden kannattavuuden merkittävään heikkenemiseen, ravintoloiden lopettamisiin ja sen myötä työllisyyden vähenemiseen.
”Tästä aiheutuu Visitoryn* arvion mukaan laskennallisesti lähes miljardin euron yhteenlasketut alkoholijuomaverojen ja arvonlisäverojen menetykset. Kipuraja alkoholin verotuksessa on jo aikaa sitten ylitetty ja Suomen alkoholiverotus tulee saattaa kilpailukykyiseksi muihin EU-maihin nähden”, Massa vaatii.
Petteri Orpon (kok.) hallitus suunnittele alkoholiveroihin korotuksia jälleen ensi vuoden alusta. Veronkorotukset tehtäisiin Verohallinnon vuodelle 2027 vahvistamien indeksitarkistettujen verotasojen päälle. Tavoitteena on valtion verotulojen lisääminen.
MaRa vastustaa kaikkia alkoholiverojen korotuksia. Liitto jätti 1.10.2026 eduskunnan valtiovarainvaliokunnan verojaostolle lausunnon alkoholiverosta.
MaRan mielestä tehokkain keino elvyttää ravintoloita verotuksellisin keinoin olisi laskea alkoholijuomien arvonlisävero 25,5 prosentista muiden ravintolapalvelujen kanssa samalle tasolle eli 13,5 prosenttiin. Tähän palaamme seuraavassa veroartikkelissamme.
Heikki Kähkönen
* Visitory Oy tuottaa dataa suomalaisten alkoholin matkustajatuonnista ja verkko-ostoksista ulkomailta. Yhtiö kerää ja analysoi tietoa kuukausittaisen kuluttajapaneelin kautta.

Facebook Comments